035-6921700
 28 september 2026
De stijgende rente (zie FT9R-2026) is volgens de gangbare beleggingstheorieën slecht voor de aandelenmarkten. Er zijn drie redenen om bij een dergelijke ontwikkeling aandelen te mijden.
Op de eerste plaats geldt natuurlijk dat beleggers, als zij de keuze hebben waarin ze investeren, eerder kiezen voor de zekerheid van obligaties. Men is verzekerd van de eindwaarde en de jaarlijkse opbrengsten. Dat is niet het geval bij aandelen. Naarmate de rente verder stijgt, zal men sneller kiezen voor obligaties.
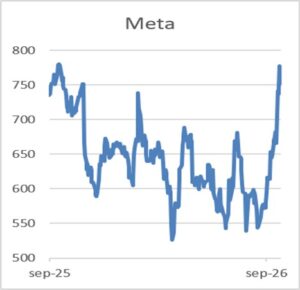
Een tweede reden is dat bedrijven door de stijgende rente met hogere kosten te maken krijgen, waardoor de winst zal dalen. Aandelen zijn dan minder aantrekkelijk. Dat geldt vooral voor de bankensector. De stijgende rente zal ervoor zorgen dat het aantal leningen daalt, waardoor de omzet van banken en dus ook hun winstgevendheid afneemt. Een derde reden waarom beleggen in aandelen minder aantrekkelijk wordt, is het zogenoemde disconteringsmodel. De aandelenkoers is uiteindelijk de som van de toekomstige dividenden. Om die te berekenen, is de rente een belangrijk onderdeel. Hoe hoger de rente, hoe langer het duurt voordat de investering is terugverdiend. Derhalve dient ook de huidige aandelenkoers lager te zijn. Maar een blik op de aandelenindexen leert dat theorie en praktijk niet gelijk opgaan. De Dow Jones staat slechts 5% onder de hoogste koers ooit. De bredere S&P 500 staat nog geen procent onder de hoogste koers. De Nasdaq-index, die gezien zijn samenstelling relatief sterk reageert op renteveranderingen, bereikte afgelopen week een nieuw koersrecord. Hetzelfde zien we op de Europese aandelenmarkten. De STOXX 600 staat nog geen 4% onder het koersrecord. Er zijn diverse verklaringen waarom aandelenkoersen niet op de stijgende rente reageren. De belangrijkste reden is dat de winsten sterk groeien. Op basis van het disconteringsmodel is dat een reden voor hogere koersen. Een jaar geleden bedroeg de gemiddelde verwachting voor de winst per aandeel van de S&P 500 $ 316. Nu is dat bijna $ 400, een stijging van 26%. In dezelfde periode is de S&P 500 met 17% gestegen. Derhalve is de index goedkoper dan een jaar geleden en is de rentestijging blijkbaar al verwerkt. De kernvraag is dan ook of de winsten blijven groeien zoals analisten nu voorspellen. Was dat vroeger nog enigszins te voorspellen, nu lijkt het van dag tot dag te fluctueren. De koers van Meta (eigenaar van Facebook, WhatsApp en Instagram) is in de afgelopen drie maanden met 38% gestegen. Toen werden vraagtekens gezet bij het beleid van Mark Zuckerberg, die veel investeerde in datacentra. De vraag onder analisten was of die investeringen wel konden worden terugverdiend. Zoals bekend is Zuckerberg nog altijd de man die alles bepaalt bij Meta. Ook hij kan fouten maken. Deze week introduceerde hij Muse. Het is de digitale assistent waarop iedereen zit te wachten. Muse zorgt er bijvoorbeeld voor dat, wanneer iemand een reis wil boeken, alles automatisch wordt geregeld, tot en met het invullen van formulieren. Als Muse een succes wordt, is de winstgroei van Meta de komende jaren verzekerd. De koersstijging van de afgelopen weken is dan ook, ondanks de rentestijging, gerechtvaardigd.