035-6921700
 31 Maart 2025
De Europese beurzen hebben een goed kwartaal achter de rug (zie FT4E-2025). De Amerikaanse beurs daarentegen deed het slecht met vooral de banken en technologiefondsen.
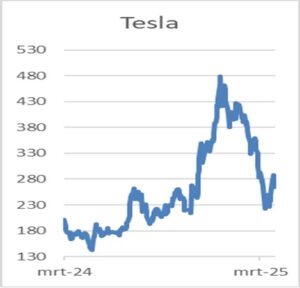
En dat in een kwartaal waarin de meest zakenvriendelijke president aantrad. Zelfs een topman van een van ‘s werelds grootste bedrijven kreeg een belangrijke functie. Dan hebben we het natuurlijk over Elon Musk. Maar tot de top drie van grootste verliezers dit kwartaal behoort het aandeel Tesla. Sinds het begin van het jaar is de koers 35% lager.
Al moet daarbij vermeld worden dat op 12-maandsbasis het aandeel 50% is gestegen. Zeker veel beter dan de Europese auto index die in dezelfde periode met 25% is gedaald. De belangrijkste vraag die analisten zich stellen is of deze trend de rest van het jaar doorzet. Als dat gebeurt dan is dat bijzonder. Analisten bij Deutsche Bank hebben becijferd dat als dit inderdaad gebeurt Duitse aandelen voor het eerst sinds 1960 het beter doen dan Amerikaanse. Wellicht daarom zijn analisten bij Barclays minder enthousiast voor Europese aandelen. Natuurlijk de fiscale stimulans die dit kwartaal bekend werd kan de groei van de economie bevorderen. Maar in hoeverre de handelstarieven die de president Trump heeft aangekondigd de groei af zullen remmen moet worden afgewacht. Andere wijzen echter op het gegeven dat Europese beleggers een groot belang hebben in Amerikaanse aandelen. Volgens gegevens van de Amerikaanse centrale bank was het belang 9 biljoen dollar. Dat is ruim 17% van de totale marktkapitalisatie van de Amerikaanse markt. Het bedrag dat Europeanen aan Amerikaanse aandelen hebben geïnvesteerd komt overeen met de totale marktkapitalisatie van de totale Europese markt. Als Europese beleggers slechts een klein deel afbouwen in Amerikaanse aandelen en dat herinvesteren in Europese aandelen zal het effect op de eerste markt beperkt zijn maar voor Europese aandelen is het effect groot. Vraag is natuurlijk of binnen de beleggingcomités inderdaad overeenstemming is om deze switch te maken. Wellicht uit politieke overwegingen onder het verhaal maak Europa weer groot. Maar als we kijken naar de historische performance van aandelen dat is het onverstandig. UBS publiceert jaarlijks het Investments Returns Yearbook. Een van de auteurs Paul Marsh van de London Business School wijst erop dat het investeren van een dollar in 1900 in Amerikaanse aandelen inmiddels is aangegroeid tot $ 899. Had men dit geïnvesteerd in niet-Amerikaanse aandelen dan was diezelfde dollar nu slechts $ 119 waard. Alles overigens gecorrigeerd voor inflatie. Op “kortere” termijn is het beeld hetzelfde. Een dollar in Amerikaanse aandelen in 2000 is nu $ 3,28 waard. En voor niet-Amerikaanse aandelen $1,6. Natuurlijk ook hier geldt dat rendementen in het verleden niet aangeven wat de toekomst gaat brengen. Maar om nu te stellen dat Amerikaanse bedrijven hun dominantie in de diverse sectoren gaan verliezen is ook overdreven. En bovendien al zegt Trump van niet, natuurlijk kijkt hij naar de performance van de aandelenmarkt. Want anders zou hij de geschiedenis ingaan als een verliezer.