035-6921700
 5 oktober 2026
Het aantal uitnodigingen van diverse banken om hun visie op 2027 te presenteren, neemt weer toe. Het geeft aan dat dit jaar voor een groot aantal analisten alweer beursgeschiedenis is.
Er is nog bijna 25% van het jaar 2026 te gaan. En belangrijker: de kwartaalresultaten over het derde kwartaal moeten nog komen. Voorspellingen hebben weinig waarde, zo blijkt ook weer uit de afgelopen maanden. Immers, in de rapporten die vorig jaar uitkwamen, werd niet voorzien dat de Verenigde Staten in oorlog zouden raken met Iran.
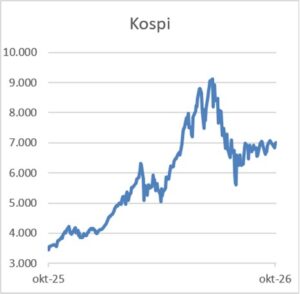
En zeker niet dat een door president Trump benoemde voorzitter van de centrale bank de rente zou gaan verhogen. Wat vorig jaar wel doorklonk, was de angst dat technologieaandelen een koersreactie zouden kunnen krijgen. Daar waren ook redenen voor. De toekomstige koers-winstverhouding in de sector lag een jaar geleden op 32 en dat was hoger dan het langjarig gemiddelde van 22. In het eerste kwartaal van dit jaar zagen we de Nasdaq (die als graadmeter geldt voor de technologiesector) inderdaad ruim 10% dalen. Afgelopen vrijdag verscheen tijdens de handel de hoogste koers aller tijden voor deze index op de schermen. Een kleine anekdote: de laagste koers van deze index werd exact 41 jaar geleden genoteerd. Sindsdien bedroeg de koersstijging 9.730%. Belangrijker is de huidige koers-winstverhouding. Die ligt nu op het historische gemiddelde van 22. Oftewel: aandelen in deze sector zijn, ondanks de koersstijging, goedkoper dan een jaar geleden. Dat zagen we afgelopen week ook in de cijfers van Micron. Twee cijfers maken het duidelijk. De omzet van de geheugenchipmaker is met 379% gestegen, bij een brutomarge van 87%. Het aandeel is dit jaar al met 276% gestegen. Toch is de koers-winstverhouding met 14,5 relatief laag. Die lagere waardering heeft te maken met wat in de economische theorie bekendstaat als het ‘bullwhip-effect’. Hoe verder een fabrikant van de uiteindelijke gebruiker afstaat, hoe minder zicht hij heeft op de eindgebruiker. Als deze ineens geen producten meer bestelt, blijft een bedrijf als Micron zitten met voorraden die het nauwelijks meer kan verkopen. Dat Micron de vraag naar geheugenchips heeft onderschat, is duidelijk; anders had het bedrijf de capaciteit wel eerder vergroot. Bekende concurrenten van Micron zijn de Zuid-Koreaanse bedrijven SK Hynix en Samsung Electronics. Die zijn in het afgelopen kwartaal met respectievelijk 24% en 10% gedaald. Deze koersdalingen zorgden ervoor dat de Zuid-Koreaanse Kospi-index in het derde kwartaal met 19% daalde. Koersbewegingen van 5% of meer zijn tegenwoordig gewoon voor deze index (zie FT6A en FT9A 2026). Sinds het begin van het jaar is de index met 60% gestegen, dus is de daling relatief. De Kospi bestaat uit bijna 800 aandelen. De twee bedrijven SK Hynix en Samsung Electronics wegen in deze index echter samen voor bijna 50%. Van her-balanceren, zoals bij andere indexen regelmatig gebeurt, is bij deze index geen sprake. Nieuwe aandelen worden opgenomen en alleen als een bedrijf van de beurs verdwijnt, wordt het uit deze index verwijderd. De vraag die strategen in hun visie op 2027 zullen stellen, is of de vraag naar geheugenchips aanhoudt. Voorlopig zullen de grote bedrijven datacentra blijven bouwen. Of, zoals een analist het verwoordde: ‘Investeer of ga failliet.’