
035-6921700
 26 Oktober 2026
De komende week zijn er in de Verenigde Staten de midterms. De belangrijkste verkiezingen na de presidentsverkiezing. Het is ook voor beleggers van belang.
Bij deze verkiezingen worden alle 435 leden van het Huis van Afgevaardigden (vergelijkbaar met de Tweede kamer) gekozen en een derde van de Senaat. De grote vraag is of de partij van President Trump de meerderheid zal behouden.
Op dit moment heeft de Republikeinse Partij 218 zetels in het Huis van Afgevaardigden en hebben de Democraten er 214. Er is één onafhankelijke volksvertegenwoordiger en twee zetels moeten nog worden ingevuld. Volgens de goksites (al spreken die liever van een voorspellingsmarkt) is de kans meer dan 90% dat de Democraten de meerderheid krijgen. Dat komt vooral doordat de populariteit van Trump is gedaald. Twee jaar geleden was nog 45% van de Amerikanen positief over hem; de meest recente peilingen geven aan dat nog maar 35% hem een goede president vindt. Ook in de Senaat zal de Republikeinse Partij wellicht haar meerderheid verliezen, al zijn de goksites daar minder zeker van. Nu komt het wel vaker voor dat een president eerst een meerderheid heeft in het parlement en die halverwege zijn termijn verliest. Het gevolg is dat hij niet meer al zijn plannen kan doorvoeren. Een dergelijke situatie is wel vaker voorgekomen. Sinds 1930 steeg de S&P 500 gemiddeld met 15% als er sprake was van een Republikeinse president en een Democratisch parlement. Bleef de Republikeinse Partij de meerderheid houden, dan daalde de aandelenindex gemiddeld met 10%. Zoals analisten het vaak stellen, zijn beleggers vaak tevreden als niet één partij de volledige macht heeft. Dat komt waarschijnlijk doordat er dan geen grote, radicale veranderingen plaatsvinden. Het bedrijfsleven is gebaat bij stabiliteit. Nu kan de verwachte uitkomst er ook voor zorgen dat Trump zich nog duidelijker wil laten gelden dan hij al heeft gedaan. Dat kan hij dan vooral doen op het gebied van importtarieven. Een van de grootste dalingen op de aandelenmarkt in de afgelopen jaren werd veroorzaakt door de invoering van die handelstarieven. Voor diverse sectoren kan de uitslag gevolgen hebben. De financiële bedrijven zullen wellicht aan strengere eisen moeten voldoen op het gebied van kapitaal. Dan kan er minder dividend worden uitgekeerd en kunnen voor inkoopprogramma’s zwaardere eisen gaan gelden. Ook de koersen in de energiesector kunnen worden beïnvloed als duidelijk is wie de meerderheid krijgt. Algemeen bekend is dat de Democraten zwaardere eisen willen stellen aan deze bedrijven met het oog op het milieu. Daarnaast zal er ook veel aandacht zijn voor de vraag of de Democraten AI willen gaan reguleren. Er zijn al voorstellen om hoorzittingen met de AI-bedrijven te plannen. Als dat tot pijnlijke confrontaties leidt, zoals bijvoorbeeld tijdens de hoorzitting met Meta-topman Mark Zuckerberg begin 2024, kan dat zijn weerslag hebben op de koersen van AI-bedrijven. Wellicht is dat de afgelopen weken al gebeurd.
 19 Oktober 2025
Het is vandaag (19 oktober) 39 jaar geleden dat de krach van 1987 plaatsvond. De economen haastte zich om te stellen dat de wereldeconomie in een recessie zou komen.
De conclusie kwam door de gedachte dat als huishoudens zo snel een daling zien in hun vermogen zagen ze minder gaan consumeren. Bedrijven nemen daar een voorschot op en gaan minder investeren en wellicht ook bezuinigen waardoor de werkeloosheid toe zal nemen. De voorspelling kwam niet uit.
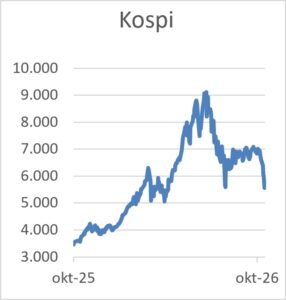
Het Internationaal Monetair Fonds (IMF) heeft de afgelopen week zijn verwachting voor de groei van de wereldeconomie verhoogd van 2,8% naar 3,0%. Vaak is het IMF niet zo optimistisch. Natuurlijk wijst het ook op de bekende problemen, zoals de stijgende rente, de hogere overheidstekorten en de oplopende inflatie. Maar ondanks die problemen kunnen de economen van het IMF er niet omheen: de wereldeconomie groeit steeds sterker. De Financial Times publiceerde afgelopen weekend een artikel over een enquête onder 94 economen uit Europa, Azië en de Verenigde Staten. Van hen is 54% ervan overtuigd dat alle twintig grote landen de komende tien jaar een duidelijke economische groei en productiviteitstoename zullen laten zien. Een voorbeeld is Zuid-Korea. Vorig jaar werd verwacht dat de groei daar 1,8% zou bedragen. Nu gaan economen ervan uit dat dit 3,3% wordt. De reden voor het optimisme is natuurlijk AI. Tegenwoordig hoeft niet meer te worden uitgelegd waar die twee letters voor staan. Het is opvallend dat er zoveel optimisme is. Er zijn immers ook economen die waarschuwen dat AI alleen gunstig is voor grote bedrijven en tot hogere werkloosheid zal leiden. Oftewel: het is goed voor aandeelhouders, maar slecht voor werknemers. Ook de Bank for International Settlements (BIS) waarschuwt. De BIS wordt vaak de centrale bank van de centrale banken genoemd. Zij vreest dat de huidige forse investeringen in AI en het daarmee samenhangende enthousiasme op de beurzen weleens kunnen uitmonden in een forse correctie op de financiële markten. Dat zij gelijk had, bleek afgelopen week bijvoorbeeld uit de Zuid-Koreaanse beursindex Kospi. Die daalde met bijna 15%. Ter vergelijking: op 19 oktober 1987 daalde de Dow Jones-index met 22%. Ook in Nederland daalden de AI-aandelen fors. Ondanks beter dan verwachte kwartaalcijfers daalde ASML met 7%. Ooit stelden we dat de koersontwikkeling van ASML ook zou gelden voor de AEX. Maar die stelling ging nu duidelijk niet op. De AEX bereikte afgelopen week zelfs een nieuw koersrecord. Dit geeft aan dat er geen geld aan de aandelenmarkt wordt onttrokken, maar dat beleggers het herbeleggen in andere bedrijven. En die trend is voorlopig nog niet voorbij.
 12 oktober 2026
De aanval van president Trump op de toenmalige voorzitter van de centrale bank (Fed) kon wereldwijd op veel kritiek van andere centrale bankiers rekenen.
Jerome Powell werd door Trump onbekwaam en corrupt genoemd. Volgens geruchten wilde hij de centrale bankier ook eerder afzetten. Maar het kan nog erger. De Franse linkse kandidaat voor het presidentschap, Jean-Luc Mélenchon, vindt dat de voorzitter van de Franse centrale bank, Emmanuel Moulin, verraad pleegt.
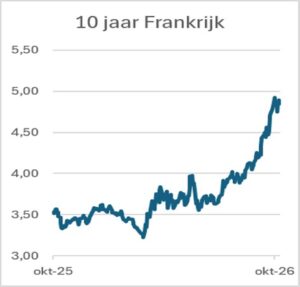
Mélenchon noemt hem een ‘verrader’, omdat hij vindt dat de gouverneur met zijn waarschuwingen over de Franse schuld de financiële markten tegen Frankrijk opstookt. Moulin waarschuwde dat Frankrijk het risico loopt ‘gewurgd te worden door de rente’ als de overheidsfinanciën niet worden verbeterd. Het nieuws van de afgelopen week was de snelle stijging van het rendement op Franse overheidsleningen. Het verschil (de spread) met de rente op Duitse staatsleningen liep sterk op en bedraagt nu bijna 1,5%. En dat is zelfs meer dan de spread van Italiaanse en Griekse leningen ten opzichte van Duitse leningen. Die van Italië is 1,1% en die van Griekenland 0,8%. De waarschuwing van Moulin is dan ook niet vreemd. Het begrotingstekort van Frankrijk bedraagt 5,4% van het bruto nationaal product (bnp). Om het tekort ten minste te stabiliseren, moet de overheid ruim 4% van het bnp bezuinigen. Op dit moment moet het parlement bezuinigingen doorvoeren die 0,4% van het bnp bedragen. En gezien de dagelijkse protesten lijkt het doorvoeren ervan moeizaam. De rechts-populistische Marine Le Pen pleitte er de afgelopen week voor om 3% van het bnp te bezuinigen. Dat zal de overheidsschuld doen dalen. De rendementen daalden daarna. Maar of dat kwam door de uitspraken van Le Pen of doordat de obligatierentes wereldwijd daalden, was niet geheel duidelijk. Het is echter duidelijk dat er veel zorgen zijn over de situatie op de wereldwijde obligatiemarkten. Er worden vergelijkingen getrokken met de eurocrisis. Toen was het de vraag of de PIGS (Portugal, Italië, Griekenland en Spanje) uit de eurozone zouden moeten treden. Ironisch genoeg zijn dat nu juist de landen die het economisch goed doen. Of Frankrijk straks uit de eurozone zal moeten stappen, is een academische vraag. Want als dat gebeurt, zal dat het einde van de euro zijn. Een oplossing is hulp van de Europese Centrale Bank (ECB). Die zou Franse leningen kunnen gaan opkopen, wat de rente zou doen dalen. Dat gebeurde bijvoorbeeld vier jaar geleden, toen de Britse centrale bank Britse leningen kocht om een obligatiepaniek te voorkomen (zie FT18R-2022). Of de ECB dat gaat doen, is onzeker. Het zal op veel kritiek van andere landen komen te staan. Saillant is overigens dat Christine Lagarde de voorzitter van de ECB is. En zij zou volgens sommigen ook een kandidaat zijn om volgend jaar tot president van de Franse Republiek te worden verkozen. Als de ECB inderdaad Franse leningen opkoopt, kan dat haar populariteit in Frankrijk zeker positief beïnvloeden. Maar zoals we tijdens de vorige eurocrisis hebben gezien, is de gereedschapskist van de ECB groot. Er kunnen nog wel andere maatregelen komen die minder controversieel zijn. Vrij naar Olivier B. Bommel: ‘Tom Poes, verzin een list!’
 5 oktober 2026
Het aantal uitnodigingen van diverse banken om hun visie op 2027 te presenteren, neemt weer toe. Het geeft aan dat dit jaar voor een groot aantal analisten alweer beursgeschiedenis is.
Er is nog bijna 25% van het jaar 2026 te gaan. En belangrijker: de kwartaalresultaten over het derde kwartaal moeten nog komen. Voorspellingen hebben weinig waarde, zo blijkt ook weer uit de afgelopen maanden. Immers, in de rapporten die vorig jaar uitkwamen, werd niet voorzien dat de Verenigde Staten in oorlog zouden raken met Iran.
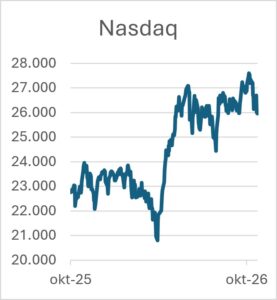
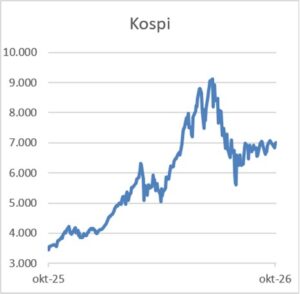
En zeker niet dat een door president Trump benoemde voorzitter van de centrale bank de rente zou gaan verhogen. Wat vorig jaar wel doorklonk, was de angst dat technologieaandelen een koersreactie zouden kunnen krijgen. Daar waren ook redenen voor. De toekomstige koers-winstverhouding in de sector lag een jaar geleden op 32 en dat was hoger dan het langjarig gemiddelde van 22. In het eerste kwartaal van dit jaar zagen we de Nasdaq (die als graadmeter geldt voor de technologiesector) inderdaad ruim 10% dalen. Afgelopen vrijdag verscheen tijdens de handel de hoogste koers aller tijden voor deze index op de schermen. Een kleine anekdote: de laagste koers van deze index werd exact 41 jaar geleden genoteerd. Sindsdien bedroeg de koersstijging 9.730%. Belangrijker is de huidige koers-winstverhouding. Die ligt nu op het historische gemiddelde van 22. Oftewel: aandelen in deze sector zijn, ondanks de koersstijging, goedkoper dan een jaar geleden. Dat zagen we afgelopen week ook in de cijfers van Micron. Twee cijfers maken het duidelijk. De omzet van de geheugenchipmaker is met 379% gestegen, bij een brutomarge van 87%. Het aandeel is dit jaar al met 276% gestegen. Toch is de koers-winstverhouding met 14,5 relatief laag. Die lagere waardering heeft te maken met wat in de economische theorie bekendstaat als het ‘bullwhip-effect’. Hoe verder een fabrikant van de uiteindelijke gebruiker afstaat, hoe minder zicht hij heeft op de eindgebruiker. Als deze ineens geen producten meer bestelt, blijft een bedrijf als Micron zitten met voorraden die het nauwelijks meer kan verkopen. Dat Micron de vraag naar geheugenchips heeft onderschat, is duidelijk; anders had het bedrijf de capaciteit wel eerder vergroot. Bekende concurrenten van Micron zijn de Zuid-Koreaanse bedrijven SK Hynix en Samsung Electronics. Die zijn in het afgelopen kwartaal met respectievelijk 24% en 10% gedaald. Deze koersdalingen zorgden ervoor dat de Zuid-Koreaanse Kospi-index in het derde kwartaal met 19% daalde. Koersbewegingen van 5% of meer zijn tegenwoordig gewoon voor deze index (zie FT6A en FT9A 2026). Sinds het begin van het jaar is de index met 60% gestegen, dus is de daling relatief. De Kospi bestaat uit bijna 800 aandelen. De twee bedrijven SK Hynix en Samsung Electronics wegen in deze index echter samen voor bijna 50%. Van her-balanceren, zoals bij andere indexen regelmatig gebeurt, is bij deze index geen sprake. Nieuwe aandelen worden opgenomen en alleen als een bedrijf van de beurs verdwijnt, wordt het uit deze index verwijderd. De vraag die strategen in hun visie op 2027 zullen stellen, is of de vraag naar geheugenchips aanhoudt. Voorlopig zullen de grote bedrijven datacentra blijven bouwen. Of, zoals een analist het verwoordde: ‘Investeer of ga failliet.’
 28 september 2026
De stijgende rente (zie FT9R-2026) is volgens de gangbare beleggingstheorieën slecht voor de aandelenmarkten. Er zijn drie redenen om bij een dergelijke ontwikkeling aandelen te mijden.
Op de eerste plaats geldt natuurlijk dat beleggers, als zij de keuze hebben waarin ze investeren, eerder kiezen voor de zekerheid van obligaties. Men is verzekerd van de eindwaarde en de jaarlijkse opbrengsten. Dat is niet het geval bij aandelen. Naarmate de rente verder stijgt, zal men sneller kiezen voor obligaties.
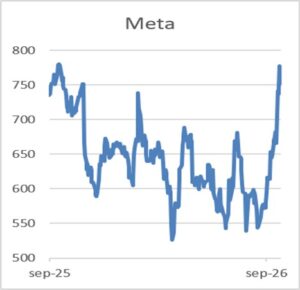
Een tweede reden is dat bedrijven door de stijgende rente met hogere kosten te maken krijgen, waardoor de winst zal dalen. Aandelen zijn dan minder aantrekkelijk. Dat geldt vooral voor de bankensector. De stijgende rente zal ervoor zorgen dat het aantal leningen daalt, waardoor de omzet van banken en dus ook hun winstgevendheid afneemt. Een derde reden waarom beleggen in aandelen minder aantrekkelijk wordt, is het zogenoemde disconteringsmodel. De aandelenkoers is uiteindelijk de som van de toekomstige dividenden. Om die te berekenen, is de rente een belangrijk onderdeel. Hoe hoger de rente, hoe langer het duurt voordat de investering is terugverdiend. Derhalve dient ook de huidige aandelenkoers lager te zijn. Maar een blik op de aandelenindexen leert dat theorie en praktijk niet gelijk opgaan. De Dow Jones staat slechts 5% onder de hoogste koers ooit. De bredere S&P 500 staat nog geen procent onder de hoogste koers. De Nasdaq-index, die gezien zijn samenstelling relatief sterk reageert op renteveranderingen, bereikte afgelopen week een nieuw koersrecord. Hetzelfde zien we op de Europese aandelenmarkten. De STOXX 600 staat nog geen 4% onder het koersrecord. Er zijn diverse verklaringen waarom aandelenkoersen niet op de stijgende rente reageren. De belangrijkste reden is dat de winsten sterk groeien. Op basis van het disconteringsmodel is dat een reden voor hogere koersen. Een jaar geleden bedroeg de gemiddelde verwachting voor de winst per aandeel van de S&P 500 $ 316. Nu is dat bijna $ 400, een stijging van 26%. In dezelfde periode is de S&P 500 met 17% gestegen. Derhalve is de index goedkoper dan een jaar geleden en is de rentestijging blijkbaar al verwerkt. De kernvraag is dan ook of de winsten blijven groeien zoals analisten nu voorspellen. Was dat vroeger nog enigszins te voorspellen, nu lijkt het van dag tot dag te fluctueren. De koers van Meta (eigenaar van Facebook, WhatsApp en Instagram) is in de afgelopen drie maanden met 38% gestegen. Toen werden vraagtekens gezet bij het beleid van Mark Zuckerberg, die veel investeerde in datacentra. De vraag onder analisten was of die investeringen wel konden worden terugverdiend. Zoals bekend is Zuckerberg nog altijd de man die alles bepaalt bij Meta. Ook hij kan fouten maken. Deze week introduceerde hij Muse. Het is de digitale assistent waarop iedereen zit te wachten. Muse zorgt er bijvoorbeeld voor dat, wanneer iemand een reis wil boeken, alles automatisch wordt geregeld, tot en met het invullen van formulieren. Als Muse een succes wordt, is de winstgroei van Meta de komende jaren verzekerd. De koersstijging van de afgelopen weken is dan ook, ondanks de rentestijging, gerechtvaardigd.